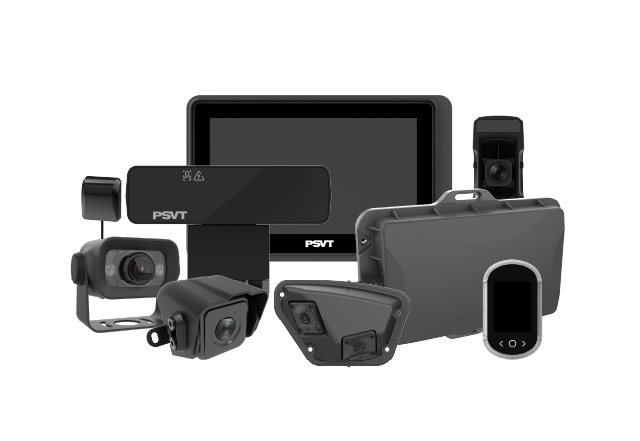
商用車輛AI盲區偵測的全球快速增長:法規與技術分析(2024–2030)

部落格
分享:
商用車輛AI盲區偵測的全球熱潮:法規與技術分析(2024–2030)
2025-11-19

商用車AI 盲區偵測系統 (BSD) 的全球市場正準備迎來變革性增長,預計將從 2023 年的約 12 億至 15 億美元擴大至 2030 年的 40 億至 60 億美元。這一激增主要歸功於歐盟的通用安全法規 (GSR),該法規強制要求自 2024 年 7 月起,所有新商用車必須配備包括 BSD 相關功能在內的高階安全功能。GSR 正在建立一項法規藍圖,加速全球推行類似強制令。

在技術層面,市場正迅速從獨立系統轉向由感測器融合(攝影機 + 雷達)驅動的整合式智慧安全領域。同時,商業模式也正從單純的硬體銷售,轉向來自軟體與服務的經常性收入。

本報告為投資者、整車廠及供應商提供全面分析,強調在此市場中取得成功的戰略定位,必須著重於法規前瞻性、技術整合以及靈活的商業模式。

前言:更智慧的車輛安全之必要性

商用車在市區的運行環境日益複雜,其特徵為混合交通以及自行車騎士和行人等弱勢道路使用者 (VRU) 數量不斷增加。傳統後視鏡和基本感測器已不足以應對盲區這一關鍵挑戰,而盲區仍是導致嚴重碰撞事故的主要原因。

AI 驅動的盲區偵測系統代表了一項技術飛躍。透過運用先進演算法,這些系統不僅能偵測物體,還能對其進行分類(如行人、自行車騎士)並即時評估潛在風險。這種從被動監控到主動干預的轉變具有根本性意義,並與旨在消除道路交通死亡和重傷的全球「零死亡願景」政策高度契合。

本分析探討了推動這些智慧系統普及的法規、技術與市場力量。

主要增長動力:法規催化劑

法規強制令是推動 AI BSD 市場最強大的單一力量。歐盟通用安全法規 (GSR – EU 2019/2144) 是這一運動的基石,為強制採用制定了明確的分階段時間表。

  • 關鍵時間表:GSR 要求自 2022 年 7 月起,所有新認證的 M2/M3/N2/N3 類車輛必須配備盲區資訊系統 (BSIS)起步資訊系統 (MOIS),並自 2024 年 7 月 7 日起適用於所有新註冊車輛。這些系統在技術上由聯合國法規 R151(右側 VRU 偵測)和 R159(低速時前方 VRU 偵測)定義。
  • 布魯塞爾效應」:歐盟 GSR 正在建立事實上的全球標準。出口至歐盟的車輛製造商必須遵守,而中國和美國等其他主要市場也正在制定類似法規。這種「準 GSR」的全球格局顯著擴大了歐洲邊界之外的總體可觸及市場。

區域市場細分

各地區的普及曲線和需求驅動因素差異顯著,需要採取客製化的戰略方法。

  • 歐洲(約佔全球需求的 35–45%):先驅且最成熟的市場。需求直接由 GSR 強制令驅動。由於地方法規(如倫敦的直接視野標準)要求對現有車隊進行改裝,龐大的售後市場也正在興起。
  • 北美(第二大市場):需求受到與歐盟規則「功能等效」的推動,源於市級安全條例、嚴格的校車安全標準以及保險公司的壓力。該市場的特點是售後和改裝安裝比例較高。
  • 亞太地區(高增長、頂級市場):該地區正經歷加速普及。需求來自雙重來源:特定車輛類型(如工程車輛)的地方法規,以及出口導向型整車廠遵守歐盟 GSR 要求的需求。完全合規系統的普及率目前低於歐洲,顯示出巨大的增長空間。

市場規模與預測(2023–2030)

市場正處於轉折點。2023 年的初始階段估值為 12 億至 15 億美元,反映了早期採用和 2024 年前的合規準備工作。預計 2024 年至 2030 年期間,在 GSR 全面執行以及其他主要市場隨後達成法規一致的推動下,增長將加速。

我們預測,到 2030 年市場規模將達到 40 億至 60 億美元,在此期間的複合年增長率 (CAGR) 約為 18–25%。

塑造未來的關鍵市場趨勢(2024–2030)

  1. 技術整合與智慧化:單一感測器(僅攝影機)系統的時代正在結束。感測器融合將攝影機與雷達結合,正成為確保全天候可靠性並減少誤報的標準。此外,BSD 數據正日益整合到高階 ADAS 和自動駕駛領域控制器中,成為整體車輛智慧的核心輸入。
  2. 供應鏈與商業模式演變:價值鏈正超越單純的硬體製造。一階供應商與整車廠之間的深度共同開發對於打造差異化解決方案至關重要。AI 演算法日益重要,為軟體專業公司創造了機會。商業模式正朝向「硬體 + 軟體即服務」範式演變,透過空中下載技術 (OTA) 更新實現功能升級和預測性維護,從而創造經常性收入。
  3. 成本降低與標準化:大規模普及將產生規模經濟,預計到 2030 年將使平均系統成本降低 30–40%。這將伴隨著介面和測試的產業標準的出現,提高供應鏈效率、互操作性以及整合的便利性。
  4. 輔助需求驅動因素:除法規外,車隊安全和風險管理是主要的普及驅動因素。車隊營運商正投資 AI BSD 作為減少責任、提升企業社會責任 (CSR) 並獲得更低保費的工具。全球「零死亡願景」承諾進一步強化了這一趨勢,將 AI BSD 定位為更安全物流和城市移動的核心推動力。

結論與戰略意涵

商用車 AI 盲區偵測市場並非利基市場,而是未來交通安全生態系統的基礎元素。歐盟 GSR 已不可逆轉地改變了格局,為全球車輛安全要求設定了明確且強有力的方向。

關鍵利害關係人的戰略要點包括:

  • 對投資者:該市場提供巨大的增長潛力。應專注於在感測器融合和 AI 軟體方面擁有強大技術專業知識,且商業模式能適應向軟體和服務轉變的公司。
  • 對整車廠:成功需要主動的合規策略以及與技術提供商的深度合作。目標是將 BSD 不僅作為一項勾選功能,而是作為車輛安全與智慧平台的核心、增值組件進行整合。
  • 對一階/二階供應商:差異化將透過系統級創新、穩健性以及提供可擴展、具成本效益解決方案的能力來實現。與軟體和 AI 公司的合作對於維持競爭力至關重要。

總之,AI BSD 的激增是一個明確的超級趨勢。能夠預見法規趨同、掌握技術整合並利用不斷演變的商業模式的組織,將在商用車安全的這個新時代中處於最佳領先地位。
聯絡我們

名稱

公司名稱

* 電子郵件

* WhatsApp/電話

訊息

驗證碼

立即諮詢

0755-86016313