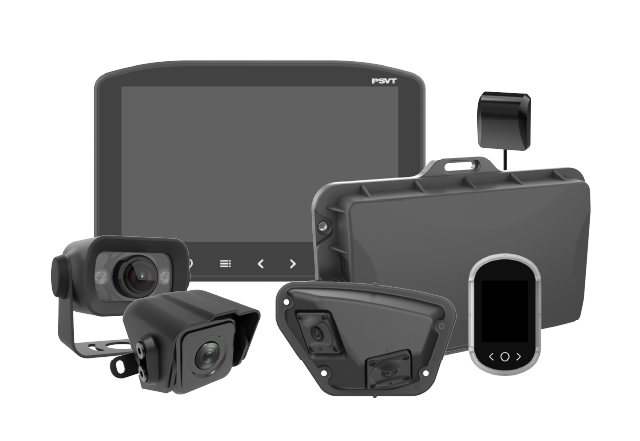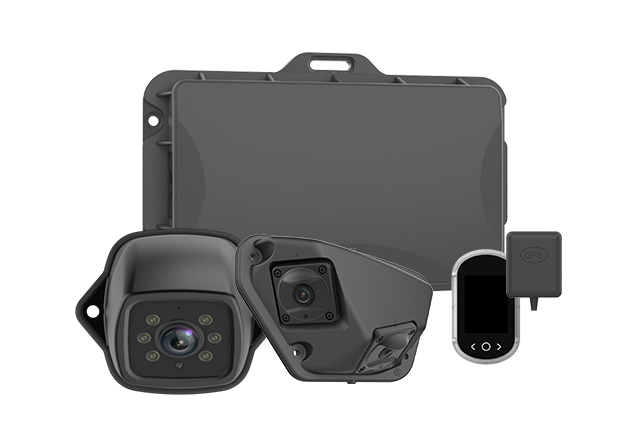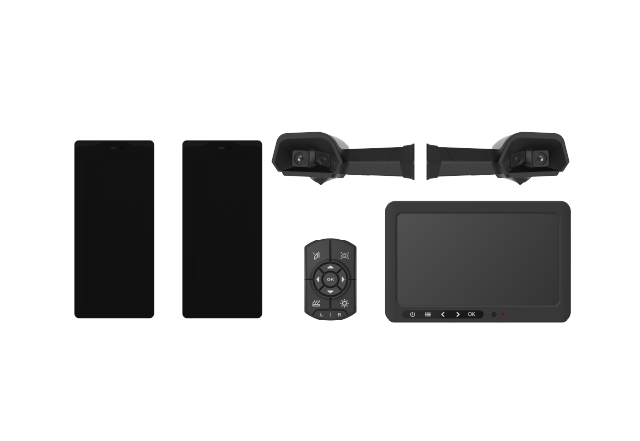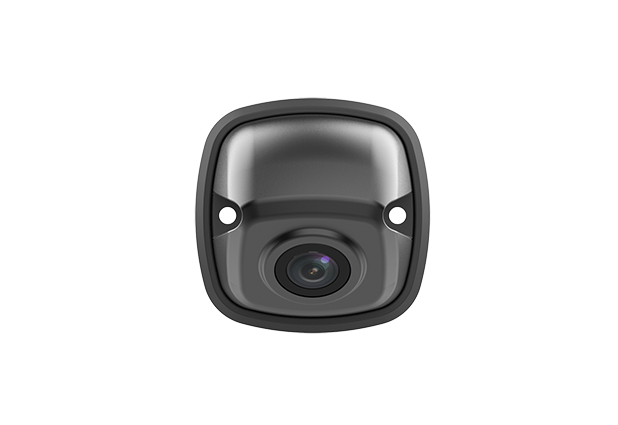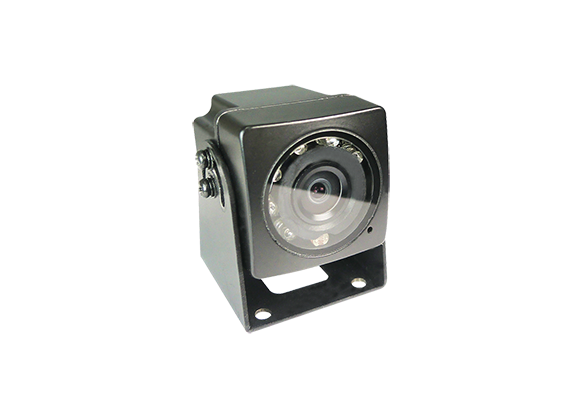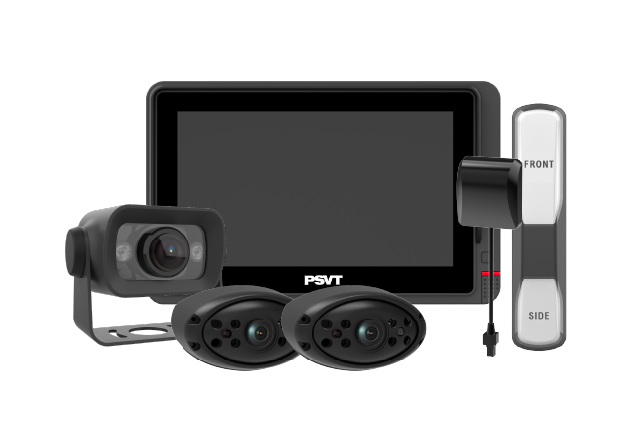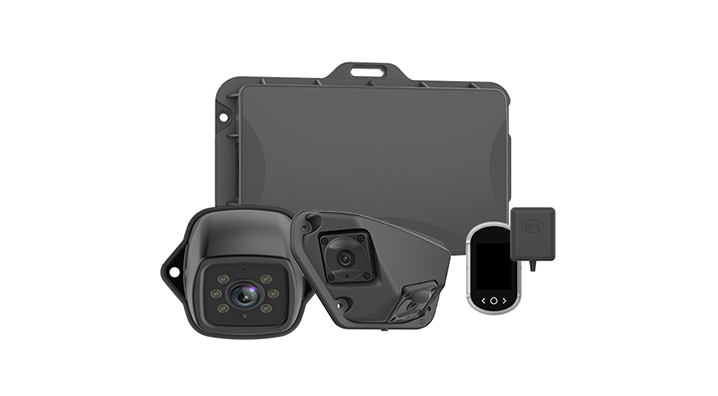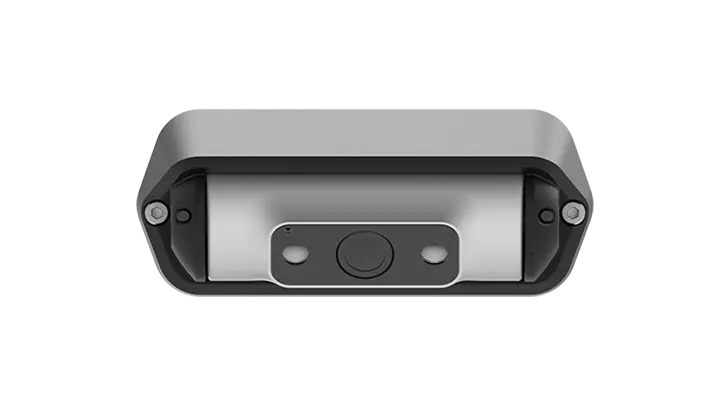
商用車向けAI死角検知システム(BSD)の世界市場は変革的な成長を遂げようとしており、2023年の推定12億~15億ドルから、2030年までに40億~60億ドルへ拡大すると予測されています。この急成長は主に、2024年7月以降に発売されるすべての新型商用車にBSD関連機能を含む先進安全機能を義務付ける欧州連合の一般安全規制(GSR)によって牽引されています。GSRは、世界的に同様の規制を加速させる規制の青写真を作成しています。
技術面では、市場はスタンドアロンシステムから、センサーフュージョン(カメラ+レーダー)によって実現される統合型インテリジェント安全ドメインへと急速に進化しています。同時に、ビジネスモデルは純粋なハードウェア販売から、ソフトウェアおよびサービスによる継続的な収益源へとシフトしています。
本レポートは、投資家、OEM、サプライヤーに向けた包括的な分析を提供し、この市場で成功するための戦略的ポジショニングには、規制の先見性、技術統合、そして適応力のあるビジネスモデルへの注力が不可欠であることを強調しています。
はじめに:よりスマートな車両安全の必要性
都市部における商用車の運行環境は、混合交通や自転車・歩行者などの交通弱者(VRU)の増加を特徴として、ますます複雑化しています。従来のミラーや基本的なセンサーでは、重大な事故の主要な原因であり続けている死角という重大な課題に対処するには不十分です。
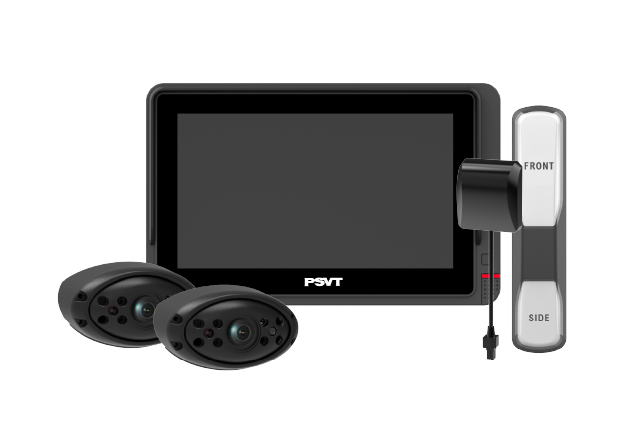
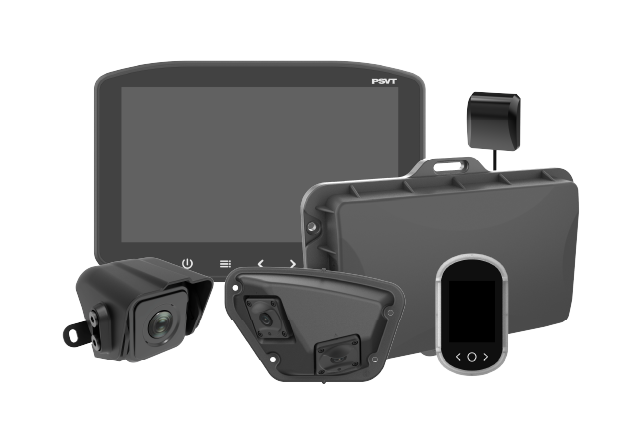
AI搭載の死角検知システムは技術的な飛躍を表しています。先進的なアルゴリズムを活用することで、これらのシステムは単に物体を検知するだけでなく、それらを分類(例:歩行者、自転車)し、潜在的なリスクをリアルタイムで評価します。受動的な監視から能動的な介入へのこの転換は根本的なものであり、交通事故死や重傷をゼロにすることを目指す世界的な「Vision Zero」政策と密接に整合しています。
本分析では、これらのインテリジェントシステムの導入を推進する規制、技術、および市場の要因について考察します。
主な成長ドライバー:規制という触媒
規制の義務化は、AI BSD市場を推進する最も強力な単一の要因です。EU一般安全規制(GSR – EU 2019/2144)はこの動きの礎であり、義務化に向けた明確で段階的なタイムラインを確立しています。
- 主要なタイムライン:GSRは、2022年7月以降のすべての新型M2/M3/N2/N3クラス車両、および2024年7月7日以降のすべての新規登録車両に対して、死角情報システム(BSIS)および発進時情報システム(MOIS)を要求しています。これらのシステムは、国連規則R151(右側VRU検知)およびR159(低速時の前方VRU検知)によって技術的に定義されています。
- 「ブリュッセル効果」:EU GSRは事実上のグローバルスタンダードを作り出しています。EUへ輸出する車両メーカーは遵守する必要があり、中国や米国などの他の主要市場も同様の規制を開発しています。この「準GSR」のグローバル環境は、欧州の国境を越えて総アドレス可能市場を大幅に拡大しています。
地域別市場内訳
導入曲線と需要ドライバーは地域によって大きく異なり、それに合わせた戦略的アプローチが必要です。
- 欧州(世界需要の約35~45%):先駆者であり、最も成熟した市場です。需要はGSRの義務化によって直接牽引されています。また、既存フリートへの後付けを要求する地域規制(例:ロンドンのDirect Vision Standard)により、大幅なアフターマーケットも出現しています。
- 北米(第2位の市場):都市レベルの安全条例、厳格なスクールバス安全基準、および保険会社からの圧力によって推進される、EU規則との「機能的同等性」により需要が喚起されています。この市場は、アフターマーケットおよびレトロフィット設置の割合が高いことが特徴です。
- アジア太平洋(高成長の最上位市場):この地域では導入が加速しています。需要は二重の源から生まれています。特定の車両タイプ(例:建設機械)に対する地域規制、および輸出志向のOEMがEU GSR要件に準拠する必要性です。完全準拠システムの普及率は現在欧州よりも低く、成長の余地が大幅に残されていることを示しています。
市場規模と予測(2023~2030年)
市場は転換点にあります。2023年の初期段階は12億~15億ドルと評価され、初期の導入と2024年以前のコンプライアンス準備を反映しています。2024年から2030年の期間は、GSRの完全施行と他の主要市場でのその後の規制整合によって牽引され、加速的な成長を遂げると予想されています。
当社は、市場が2030年までに40億~60億ドルに達し、期間を通じて約18~25%の年平均成長率(CAGR)を示すと予測しています。
未来を形成する主要な市場トレンド(2024~2030年)
- 技術統合とインテリジェンス:単一センサー(カメラのみ)システムの時代は終わりを迎えています。カメラとレーダーを組み合わせるセンサーフュージョンが、全天候型の信頼性を確保し、誤検知を低減するための標準となりつつあります。さらに、BSDデータはより高度なADASおよび自動運転ドメインコントローラーにますます統合され、包括的な車両インテリジェンスの中核入力となっています。
- 進化するサプライチェーンとビジネスモデル:バリューチェーンは純粋なハードウェア製造を超えてシフトしています。差別化されたソリューションを創造するためには、ティア1サプライヤーとOEM間の深い共同開発が不可欠です。AIアルゴリズムの重要性の高まりは、ソフトウェアスペシャリストに機会を生み出しています。ビジネスモデルは、機能アップグレードや予知保全のためのOver-the-Air(OTA)アップデートによって可能になる「ハードウェア+サービスとしてのソフトウェア」のパラダイムへと進化しており、それによって継続的な収益源を創出しています。
- コスト削減と標準化:大量導入により規模の経済が生まれ、2030年までに平均システムコストを推定30~40%削減すると予想されています。これに伴い、インターフェースとテストに関する業界全体の標準が出現し、サプライチェーンの効率性、相互運用性、および統合の容易性が向上します。
- 副次的な需要ドライバー:規制を超えて、フリートの安全とリスク管理が主要な導入ドライバーとなっています。フリートオペレーターは、責任を軽減し、企業の社会的責任(CSR)を強化し、より低い保険料を確保するためのツールとして、AI BSDに投資しています。世界的な「Vision Zero」のコミットメントはさらにこのトレンドを強化し、AI BSDをより安全な物流と都市モビリティの中核的な実現要因として位置付けています。
結論と戦略的示唆
商用車向けAI死角検知市場はニッチなセグメントではなく、将来の交通安全エコシステムの基盤要素です。EU GSRは状況を不可逆的に変化させ、世界中の車両安全要件に対する明確かつ強力な方向性を設定しました。
主要なステークホルダーに向けた戦略的要点は以下の通りです:
- 投資家向け:この市場は大幅な成長可能性を提供しています。センサーフュージョンとAIソフトウェアにおける強力な技術的専門知識を持ち、ソフトウェアおよびサービスへのシフトに適応できるビジネスモデルを備えた企業に注力すべきです。
- OEM向け:成功には、積極的なコンプライアンス戦略と技術プロバイダーとの深いパートナーシップが必要です。その目標は、BSDを単なる形式的な機能としてではなく、車両の安全およびインテリジェンスプラットフォームの中核的で付加価値を生むコンポーネントとして統合することです。
- ティア1/2サプライヤー向け:差別化は、システムレベルのイノベーション、堅牢性、およびスケーラブルでコスト効率の高いソリューションを提供する能力によって実現されます。競争力を維持するためには、ソフトウェアおよびAI企業とのパートナーシップが不可欠です。
結論として、AI BSDの急増は決定的なメガトレンドです。規制の収束を予測し、技術統合を習得し、進化するビジネスモデルを活用する組織が、商用車安全の新時代をリードする最適なポジションに立つでしょう。